Quita Deudas, especialistas en la Ley de la Segunda Oportunidad

Ley de la Segunda Oportunidad

Libérate de tus deudas y recupera el control

ⓘ Tratamiento de tus datos personales

¡Gracias! Te llamaremos lo antes posible.

Una vía legal para cancelar tus deudas si no puedes pagarlas.
Madre feliz con sus hijos tras acogerse a la Ley de la Segunda Oportunidad

Una vía legal para afrontar tus deudas

Permite buscar una solución cuando el sobreendeudamiento impide mantener una situación económica estable.

En vigor en España desde 2015

Una ley creada para ofrecer una nueva oportunidad a personas y autónomos sobreendeudados.

Estudiamos tu situación

Analizamos tus deudas y circunstancias para conocer las opciones disponibles en tu caso.

Una oportunidad para empezar de nuevo

Con el acompañamiento de profesionales especializados, puedes avanzar hacia una situación financiera más estable.

La Ley de la Segunda Oportunidad, en resumen

  • Qué es: permite que un particular o un autónomo que no puede pagar sus deudas pida al juez que las cancele de forma definitiva, si ha actuado de buena fe (exoneración del pasivo insatisfecho, Ley 16/2022).
  • Quién puede: personas físicas en insolvencia: particulares, autónomos, pensionistas o desempleados.
  • Qué se cancela: préstamos, tarjetas, financieras y créditos rápidos; las deudas con Hacienda, Seguridad Social y otras administraciones, en parte (hasta 10.000 € por organismo).
  • Cómo: con liquidación de bienes o con un plan de pagos de 3 años (5 si conservas tu vivienda habitual).
  • Sin juicio: con la documentación aportada, el juez resuelve directamente.

Actualizado: noviembre de 2026.

Requisitos

Requisitos para acogerse a la Ley de la Segunda Oportunidad

Quién puede acogerse

  • Ser persona física: particular, autónomo, pensionista, trabajador o desempleado.
  • Estar en insolvencia: no poder pagar tus deudas con regularidad, o prever que pronto no podrás.
  • Actuar de buena fe: no haber ocultado bienes ni información al juzgado y no haber contraído las deudas de forma temeraria o negligente.

Qué te impediría acogerte

  • Una condena firme en los últimos 10 años por delitos contra el patrimonio, el orden socioeconómico, la Hacienda Pública, la Seguridad Social o los derechos de los trabajadores.
  • Una sanción firme en los últimos 10 años por infracciones tributarias o de Seguridad Social muy graves.
  • Haber obtenido otra exoneración hace menos de 2 años (con plan de pagos) o de 5 años (con liquidación).

Hay más matices según cada caso. En el estudio gratuito revisamos contigo si cumples cada requisito antes de empezar.

Qué deudas se cancelan

¿Qué deudas se pueden cancelar con la Ley de la Segunda Oportunidad?

La mayoría de las deudas de un particular o un autónomo se pueden cancelar. La ley excluye algunas concretas para proteger a terceros.

Se pueden cancelar
  • Préstamos personales, préstamos rápidos y microcréditos.
  • Tarjetas de crédito y tarjetas revolving.
  • Deudas con bancos, financieras y empresas de recobro.
  • Deudas con proveedores, suministros y particulares.
  • Avales que hayas firmado.
  • Deudas con Hacienda y la Seguridad Social, en parte, con los límites que fija la ley.
No se pueden cancelar
  • Pensiones de alimentos.
  • Responsabilidad civil derivada de delito o por daños personales.
  • Multas penales y sanciones administrativas muy graves.
  • Salarios de los últimos 60 días que se deban a trabajadores.
  • Deudas con garantía, como una hipoteca, en la parte que cubre el valor del bien.
¿Se pueden cancelar las deudas con Hacienda, Seguridad Social y otras administraciones públicas?

Sí, con los límites y condiciones que marca la ley. Las sentencias del Tribunal Supremo de 18 de febrero de 2026 han ampliado y aclarado el alcance de la exoneración del crédito público:

  • Hacienda y Seguridad Social: exoneración parcial, con un límite de hasta 10.000 € por cada acreedor público.
  • Ayuntamientos, diputaciones y administraciones autonómicas: también exoneración parcial, en las mismas condiciones.
  • Intereses de demora, recargos y otros créditos públicos subordinados: pueden cancelarse por completo, sin esos límites, si tienen la consideración concursal de subordinados.

En los créditos sujetos a límite se cancelan íntegros los primeros 5.000 € y el 50 % del resto, hasta un máximo de 10.000 € por acreedor público.

Tener deudas con Hacienda, la Seguridad Social o tu ayuntamiento no impide acogerte a la ley. Cuánto se cancela depende de cada deuda, su clasificación y el organismo: en el estudio gratuito revisamos cada una para pedir la máxima exoneración posible.

Lista completa de deudas que no se pueden cancelar (art. 489)

Según el artículo 489 del Texto Refundido de la Ley Concursal, las principales deudas no exonerables son:

  • Responsabilidad civil derivada de delito.
  • Indemnizaciones por muerte o daños personales, y por accidentes de trabajo y enfermedades profesionales.
  • Pensiones de alimentos.
  • Los salarios de los últimos 60 días de trabajo anteriores al concurso, dentro de los límites legales, y los devengados durante el procedimiento, si no los ha asumido el FOGASA.
  • La parte de las deudas públicas que supere los límites legales.
  • Multas penales y sanciones administrativas muy graves.
  • Las costas y gastos judiciales de la propia solicitud de exoneración.
  • Deudas con garantía real (hipoteca, prenda…), dentro del límite del privilegio especial. La parte que lo supere puede cancelarse.

Que una deuda esté en una de estas categorías no significa que todo lo reclamado tenga el mismo tratamiento: hay que revisar su naturaleza, su clasificación y los conceptos accesorios.

¿Te preocupa una deuda concreta, como un embargo o estar en ASNEF? En nuestro blog lo explicamos caso a caso, y en casos de éxito puedes ver personas reales que ya han cancelado sus deudas.

¿Cómo funciona la Ley de Segunda Oportunidad?
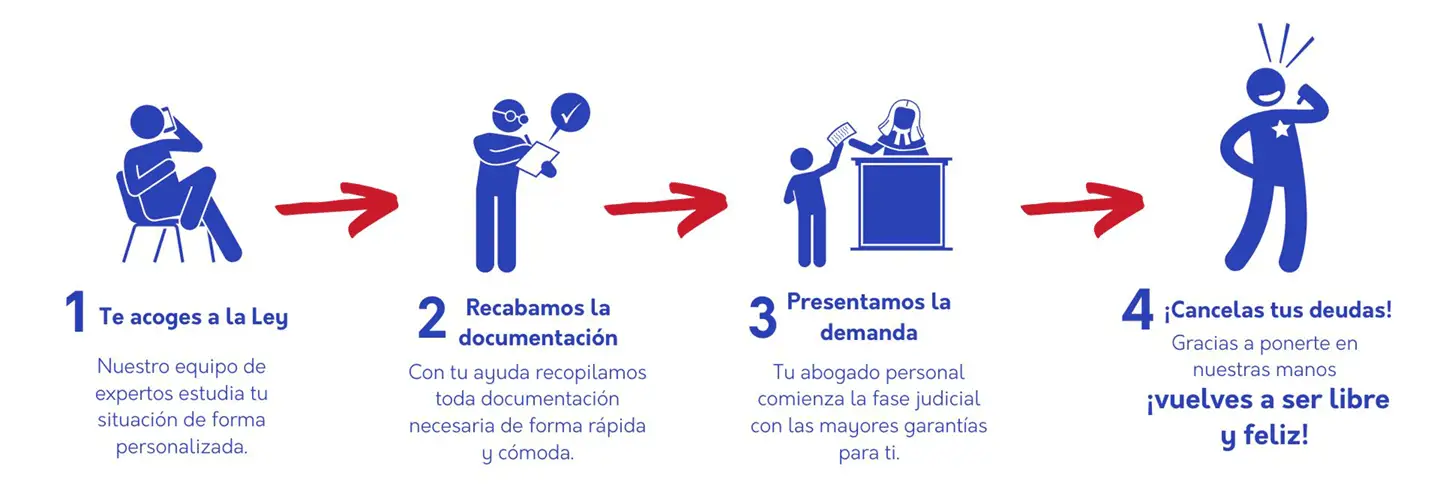
Proceso de la Ley de la Segunda Oportunidad en 4 pasos: te acoges a la ley, recabamos la documentación, presentamos la demanda y cancelas tus deudas
  1. Te acoges a la Ley

    Nuestro equipo de expertos estudia tu situación de forma personalizada.

  2. Recabamos la documentación

    Con tu ayuda recopilamos toda la documentación necesaria de forma rápida y cómoda.

  3. Presentamos la demanda

    Tu abogado personal comienza la fase judicial con las mayores garantías para ti.

  4. ¡Cancelas tus deudas!

    Gracias a ponerte en nuestras manos ¡vuelves a ser libre y feliz!

Dos formas de cancelar tus deudas

La ley ofrece dos caminos. El más adecuado depende de tus ingresos, de los bienes que tengas y de si quieres conservar tu vivienda.

Opción 1

Exoneración con liquidación de bienes

Se venden los bienes embargables que tengas para pagar a los acreedores y el resto de la deuda se cancela. Si no tienes bienes de valor, el procedimiento es más sencillo y rápido.

Opción 2

Exoneración con plan de pagos

Conservas tus bienes, incluida tu vivienda, y pagas una parte de las deudas según tus ingresos durante 3 años (5 si mantienes tu vivienda habitual). Al terminar el plan, el resto se cancela.

Te explicamos cuál te conviene y cuánto cuesta, con precio cerrado y sin sorpresas.

RESOLVEMOS TUS DUDAS

Preguntas frecuentes sobre la Ley de Segunda Oportunidad

Respuestas claras a las dudas más habituales sobre cómo cancelar tus deudas con la Ley de la Segunda Oportunidad.

¿Tienes otra duda?

VER TODAS LAS PREGUNTAS
¿Cuánto tarda la Ley de la Segunda Oportunidad?

Depende del juzgado y de la vía. Con liquidación de bienes suele resolverse en meses; con plan de pagos, la cancelación definitiva llega al terminar el plan (3 años, o 5 si conservas tu vivienda habitual).

¿Pierdo mi casa?

No necesariamente. Con el plan de pagos puedes conservar tu vivienda habitual si sigues pagando la hipoteca.

¿Salgo del ASNEF?

Sí. Las deudas canceladas dejan de ser exigibles y deben darse de baja de los ficheros de morosos.

¿Cuánto cuesta?

El estudio de tu caso es gratuito. Los honorarios dependen de tu situación: consulta nuestra página de precios o habla con un abogado.

¿Qué tienes que saber antes de decantarte por el mecanismo de segunda oportunidad?

Antes de acogerte a la Ley de Segunda Oportunidad, es importante analizar tu situación económica: el tipo y cantidad de deudas, tus ingresos, patrimonio y circunstancias personales. Así podrás comprobar si cumples los requisitos y conocer qué opción puede adaptarse mejor a tu caso. El asesoramiento de profesionales especializados te permitirá valorar el procedimiento con toda la información necesaria.

¿Qué deudas se pueden cancelar con la Ley de Segunda Oportunidad?

Puedes cancelar la mayoría de deudas con bancos, financieras, tarjetas, préstamos personales, microcréditos y proveedores. Desde la reforma de 2022 también se pueden exonerar deudas con Hacienda y la Seguridad Social hasta 10.000 € con cada organismo. Quedan fuera algunas deudas concretas, como las pensiones de alimentos o las multas penales, por eso es importante estudiar tu caso.

¿Qué documentación necesitas para acogerte a la Ley de la Segunda Oportunidad?

Desde la reforma de 2022 se necesita menos documentación para presentar ante el juzgado, lo que agiliza mucho el proceso. La documentación debe acreditar tu situación de insolvencia y que cumples los requisitos legales. Contar con abogados especializados te ayuda a reunirla de forma rápida y correcta.

MÁS PREGUNTAS FRECUENTES

La Ley de la Segunda Oportunidad en tu zona

A CoruñaAlicanteAsturiasBadajozBarcelonaCádizHuelvaMadridMálagaMurciaSevillaTenerifeToledoValenciaValladolidZaragozaVer toda España

¿Listo para empezar de cero?

Estudiamos tu caso gratis y sin compromiso. Te decimos en qué situación estás y qué podemos hacer por ti.